2024年9月30日月曜日

世界の半導体用精密部品市場調査レポート2024

半導体向け精密部品の世界市場とは?

半導体向け精密部品の世界市場は、半導体製造で使用される高精度で信頼性の高い部品の生産と供給に焦点を当てた専門分野です。これらの部品は、現代の電子機器の構成要素である半導体の製造に不可欠です。市場には、半導体製造プロセスの厳しい要件を満たすように設計されたセラミック部品や金属部品など、幅広い製品が含まれています。精密部品の需要は、高精度で信頼性の高い部品を必要とする半導体デバイスの複雑さと小型化の増大によって推進されています。メーカーが製品の性能と効率の向上に努めているため、市場は継続的な革新と技術の進歩を特徴としています。世界の半導体向け精密部品市場は、民生用電子機器、自動車、産業分野など、さまざまな用途における半導体の需要の高まりにより、今後数年間で大幅に成長すると予想されています。
半導体向け精密部品市場

半導体セラミック部品、半導体金属部品半導体用精密部品の世界市場:

半導体セラミック部品と半導体金属部品は、半導体用精密部品の世界市場における2つの重要なカテゴリです。セラミック部品は、優れた熱安定性、高い誘電強度、化学腐食に対する耐性で知られており、高温および高周波アプリケーションでの使用に最適です。これらの部品は、エッチング、堆積、リソグラフィーなどのさまざまな半導体製造プロセスで一般的に使用されています。アルミナ、窒化ケイ素、ジルコニアなどのセラミック材料は、優れた機械的および電気的特性のために広く使用されています。一方、半導体金属部品は、半導体デバイスで電気伝導性と機械的サポートを提供するために不可欠です。銅、アルミニウム、タングステンなどの金属は、相互接続、接点、およびその他の重要な部品の製造に一般的に使用されています。これらの金属部品は、高温、真空環境、反応性化学物質への暴露など、半導体製造プロセスの過酷な条件に耐えるように設計されています。これらの部品の精度と信頼性は、半導体デバイスの性能と寿命を保証するために重要です。セラミック部品と金属部品はどちらも、半導体製造の全体的な効率と有効性において重要な役割を果たし、高品質で高性能な半導体デバイスの生産に貢献しています。材料科学と製造技術の継続的な進歩により、新しい改良されたセラミック部品と金属部品の開発が促進され、世界の半導体向け精密部品市場の機能がさらに強化されると期待されています。

世界の半導体向け精密部品市場におけるエッチング装置、リソグラフィーマシン、トラック、堆積、洗浄装置、CMP、熱処理装置、イオン注入、計測および検査、その他:

世界の半導体向け精密部品の使用は、エッチング装置、リソグラフィーマシン、トラック、堆積、洗浄装置、CMP (化学機械平坦化)、熱処理装置、イオン注入、計測および検査など、半導体製造のさまざまな重要な領域にわたります。エッチング装置では、精密部品を使用して材料を選択的に除去することで半導体ウェーハ上に複雑なパターンを作成します。これらの部品は、厳しい化学環境に耐え、正確なパターン形成を確実にするために高い精度を提供する必要があります。回路パターンを半導体ウェーハに転写するために使用されるリソグラフィー装置は、高度な半導体デバイスに必要な高解像度と位置合わせ精度を実現するために精密部品に依存しています。フォトレジスト材料のコーティングと現像を処理するトラック装置も、均一な塗布と処理を確実にするために精密部品に依存しています。材料の薄膜をウェーハに堆積するために使用される堆積装置では、膜厚と均一性を制御するために精密部品が必要です。ウェーハから汚染物質を除去するために不可欠な洗浄装置では、精密部品を使用して、繊細な半導体構造を損傷することなく徹底的かつ効率的に洗浄します。ウェーハ表面を平坦化するために使用される CMP 装置は、必要な平坦性と滑らかさを実現するために精密部品に依存しています。アニーリングや酸化などのプロセスを含む熱処理装置は、温度と雰囲気条件を正確に制御するために精密部品を使用しています。半導体ウェーハにドーパントを注入するために使用されるイオン注入装置では、イオンのエネルギーと線量を正確に制御するために精密部品が必要です。半導体ウェーハの測定と検査に不可欠な計測および検査装置は、正確で信頼性の高い測定を提供するために精密部品に依存しています。パッケージングやテストなどの他の領域でも、半導体デバイスの品質とパフォーマンスを確保するために精密部品が使用されています。半導体デバイスの高性能化と小型化に対する継続的な需要により、これらすべての分野で高度な精密部品の必要性が高まり、世界の半導体向け精密部品市場の成長と発展に貢献しています。

世界の半導体向け精密部品市場の見通し:

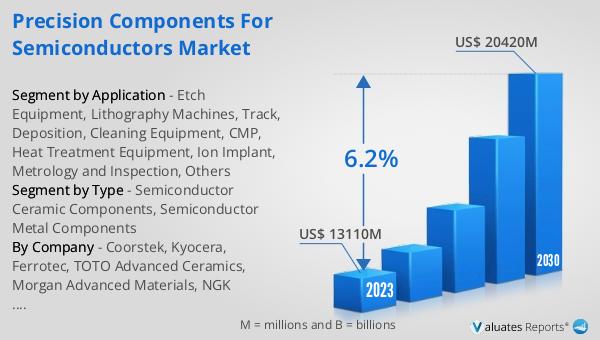
世界の半導体向け精密部品市場は、2023年に131億1,000万米ドルと評価され、2030年までに204億2,000万米ドルに達すると予想されており、2024~2030年の予測期間中に6.2%のCAGRで成長すると見込まれています。 SEMI によると、半導体製造装置の全世界の売上高は、2021 年の 1,026 億ドルから 2022 年には過去最高の 1,076 億ドルに 5% 増加しました。中国は、前年比でこの地域の投資ペースが 5% 減速したにもかかわらず、2022 年も 3 年連続で最大の半導体装置市場であり、売上高は 283 億ドルでした。


レポート メトリック 詳細
レポート名 半導体向け精密部品市場
2023 年の市場規模 131 億 1,000 万米ドル
2030 年の市場規模予測 204 億 2,000 万米ドル
CAGR 6.2%
基準年 2023
予測年 2024 - 2030
タイプ別セグメント
  • 半導体セラミック部品
  • 半導体金属部品
アプリケーション別セグメント
  • エッチング装置
  • リソグラフィー装置
  • トラック
  • 堆積
  • 洗浄装置
  • CMP
  • 熱処理装置
  • イオン注入
  • 計測および検査
  • その他
地域別
  • 北米 (米国、カナダ)
  • ヨーロッパ (ドイツ、フランス、英国、イタリア、ロシア) その他のヨーロッパ
  • 北欧諸国
  • アジア太平洋 (中国、日本、韓国)
  • 東南アジア (インド、オーストラリア)
  • その他のアジア
  • ラテンアメリカ(メキシコ、ブラジル)
  • その他のラテンアメリカ
  • 中東およびアフリカ(トルコ、サウジアラビア、UAE、その他の中東アフリカ)
企業別 Coorstek、京セラ、Ferrotec、TOTO Advanced Ceramics、Morgan Advanced Materials、日本ガイシ、MiCo Ceramics Co., Ltd.、ASUZAC Fine Ceramics、NGK Spark Plug(NTK Ceratec)、新光電気工業、BOBOO Hitech、BACH Resistor Ceramics、Watlow(CRC)、Durex Industries、住友電工、Momentive Technologies、Shin-Etsu MicroSi、Boboo Hi-Tech、Entegris、Technetics Semi、Fiti Group、東海カーボン、VERSA CONN CORP(VCC)、KFMI、Shenyang Fortune Precision Equipment Co., Ltd、Sprint Precision Technologies Co., Ltd、Thinkon Semiconductor、 Tolerance、北京 U-PRECISION TECH CO., LTD.、SoValue Semiconductor、Lintech Corporation、FEMVIX CORP、TTS Co., Ltd.、Nanotech Co. Ltd.、KSM Component、AK Tech Co.,Ltd
予測単位 価値(百万米ドル)
レポートの対象範囲 収益と数量の予測、企業シェア、競合状況、成長要因と傾向

世界の半導体装置用ウェーハヒーター市場調査レポート2024

半導体装置向けウェーハヒーターの世界市場とは?

半導体装置向けウェーハヒーターの世界市場は、ウェーハヒーターの生産と流通に重点を置く半導体業界の専門分野です。これらのヒーターは半導体製造装置の必須コンポーネントであり、化学蒸着法 (CVD)、物理蒸着法 (PVD)、原子層堆積法 (ALD)、エッチング、アッシングなどのプロセスで重要な役割を果たします。ウェーハヒーターは、半導体デバイスの製造を成功させるために不可欠な正確な温度制御を保証します。これらのヒーターの市場は、民生用電子機器、自動車、通信など、さまざまなアプリケーションにおける半導体の需要増加によって牽引されています。技術の進歩に伴い、より高度で効率的なウェーハヒーターに対するニーズが高まり続けており、この市場は半導体製造エコシステムの不可欠な部分となっています。

半導体装置向けウェーハヒーター市場

半導体装置向けウェーハヒーター市場におけるセラミックヒーター、金属ヒーター:

セラミックヒーターと金属ヒーターは、半導体装置で使用されるウェーハヒーターの2つの主要なタイプです。市場では、セラミックヒーターは優れた熱伝導性、高温安定性、耐熱衝撃性で知られています。これらは通常、均一な加熱と迅速な熱応答を提供する窒化アルミニウム (AlN) や炭化ケイ素 (SiC) などの材料で作られています。これらの特性により、セラミックヒーターは、CVD や ALD プロセスなど、正確な温度制御と迅速な加熱サイクルを必要とするアプリケーションに最適です。一方、金属ヒーターは通常、耐久性と酸化および腐食に対する耐性を備えたステンレス鋼やインコネルなどの材料で作られています。金属ヒーターは、PVD やエッチングプロセスなど、機械的強度と寿命が重要な環境でよく使用されます。どちらのタイプのヒーターも、半導体製造装置の効率と信頼性を確保する上で重要な役割を果たします。セラミックヒーターと金属ヒーターのどちらを選択するかは、温度範囲、熱均一性、環境条件など、アプリケーションの特定の要件によって異なります。半導体産業が進化し続けるにつれて、現代の製造プロセスの厳しい要件を満たすことができる高度なウェーハヒーターの需要が増加すると予想されます。

CVD、PVD、ALD、エッチング、アッシング、その他、半導体装置向けウェーハヒーターの世界市場:

ウェーハヒーターは、CVD、PVD、ALD、エッチング、アッシングなど、さまざまな半導体製造プロセスで広く使用されています。CVDでは、ウェーハヒーターは、ウェーハ表面に材料の薄膜を堆積するために必要な正確な温度を維持するために不可欠です。このプロセスは、均一な特性を持つ高品質の半導体デバイスを作成するために不可欠です。PVDでは、ウェーハヒーターは、スパッタリングや蒸発などのプロセスを通じて、ウェーハ上に材料を物理的に堆積するのに役立ちます。ヒーターは、材料の接着と均一なコーティングのためにウェーハが最適な温度に保たれるようにします。ALDは、ウェーハヒーターに大きく依存するもう1つのプロセスです。 ALD では、薄膜は一度に 1 原子層ずつ堆積されるため、必要な膜厚と均一性を実現するには、極めて正確な温度制御が必要です。ALD システムのウェーハ ヒーターは、一貫した堆積速度と高品質のフィルムを確保するために必要な熱安定性を提供します。ウェーハ表面から材料を除去してパターンを作成するエッチング プロセスでも、ウェーハ ヒーターの使用が役立ちます。ヒーターは、ウェーハを適切な温度に維持して、正確なエッチングを保証し、ウェーハの損傷を防ぎます。ウェーハ表面からフォトレジストやその他の有機材料を除去するために使用されるプロセスであるアッシングでは、効率的な除去に必要な高温を実現するためにウェーハ ヒーターを使用します。これらすべてのプロセスにおいて、ウェーハヒーターは半導体デバイスの品質と信頼性を確保する上で重要な役割を果たします。

半導体装置向けウェーハヒーターの世界市場の見通し:

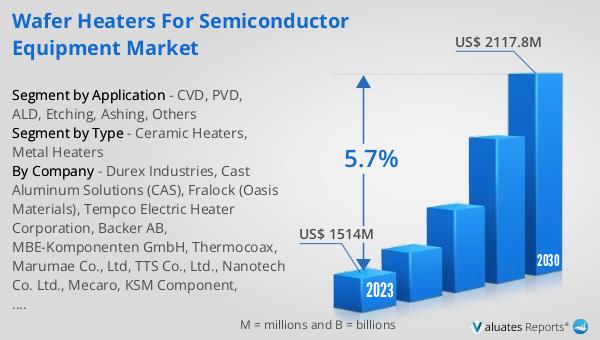
半導体装置向けウェーハヒーターの世界市場は、2023年に15億1,400万米ドルと評価され、2030年までに21億1,780万米ドルに達すると予想されており、2024~2030年の予測期間中に5.7%のCAGRで成長します。 SEMIによると、半導体製造装置の世界の売上高は、2021年の1026億ドルから5%増加し、2022年には過去最高の1076億ドルに達する見込みです。中国は、前年比で投資ペースが5%減速したにもかかわらず、2022年も3年連続で最大の半導体装置市場であり、売上高は283億ドルに上りました。半導体装置市場のこの成長は、半導体製造プロセスの効率的で信頼性の高い運用に不可欠な高度なウェーハヒーターに対する需要の高まりを浮き彫りにしています。業界が拡大し続ける中、現代の半導体製造の厳しい要件を満たす高性能のウェーハヒーターに対するニーズが、市場の成長を牽引し続けるでしょう。


レポートメトリック 詳細
レポート名 半導体装置向けウェーハヒーター市場
2023 年の市場規模 15 億 1,400 万米ドル
2030 年の市場規模予測 21 億 1,780 万米ドル
CAGR 5.7%
基準年 2023 年
予測年 2024 - 2030
タイプ別セグメント
  • セラミックヒーター
  • 金属ヒーター
アプリケーション別セグメント
  • CVD
  • PVD
  • ALD
  • エッチング
  • アッシング
  • その他
生産量地域
  • 北米
  • ヨーロッパ
  • 中国
  • 日本
  • 韓国
  • 中国 台湾
地域別消費量
  • 北米 (米国、カナダ)
  • ヨーロッパ (ドイツ、フランス、英国、イタリア、ロシア)
  • アジア太平洋 (中国、日本、韓国、台湾)
  • 東南アジア (インド)
  • ラテンアメリカ (メキシコ、ブラジル)
会社別 Durex Industries、Cast Aluminum Solutions (CAS)、Fralock (Oasis Materials)、Tempco Electric Heater Corporation、Backer AB、MBE-Komponenten GmbH、Thermocoax、Marumae Co., Ltd.、TTS Co., Ltd.、Nanotech Co. Ltd.、Mecaro、KSM Component、CoorsTek、SemiXicon、NGK Insulators (NTK Ceratec)、京セラ、新光電気工業、MiCo Ceramics、住友电气工业、Momentive Technologies、Shin-Etsu MicroSi、BACH Resistor Ceramics、Technetics Semi、Duratek Technology Co., Ltd.、Sprint Precision Technologies Co., Ltd.、Tolerance、Zhejiang Longji Lier Semiconductor Technology、Sanyue Semiconductor Technology、Suzhou KemaTek,Inc.、KFMI、BoBoo、Shing Tai Cheng Ent.株式会社、AKテック株式会社
予測単位 百万米ドルの価値
レポートの範囲 収益と数量の予測、企業シェア、競合状況、成長要因と傾向

世界のCMPシリカベーススラリ市場調査報告書2024

グローバル CMP シリカベース スラリー市場とは?

グローバル CMP シリカベース スラリー市場は半導体業界内の専門分野であり、シリカを主な研磨材として使用する化学機械平坦化 (CMP) スラリーの製造と応用に重点を置いています。CMP スラリーは、ウェーハ表面の平坦化または平滑化に役立ち、材料の層が均一に平坦であることを保証するため、半導体デバイスの製造プロセスに不可欠です。この均一性は、半導体製造における後続のフォトリソグラフィー ステップにとって非常に重要です。CMP シリカベース スラリーの市場は、高精度で効率的な製造プロセスを必要とする高度な電子デバイスに対する需要の増加によって推進されています。半導体業界の成長と技術の進歩により、CMP シリカベース スラリーの採用が増加しています。これらのスラリーは、望ましい表面仕上げを実現する効果と、半導体製造に使用されるさまざまな材料との適合性により好まれています。この市場は継続的な革新と開発を特徴としており、企業はスラリー配合を改善し、性能を向上させるために研究開発に投資しています。

CMPシリカベーススラリー市場

世界の CMP シリカベース スラリー市場におけるコロイダル シリカ スラリー、フュームド シリカ スラリー:

コロイダル シリカ スラリーとフュームド シリカ スラリーは、半導体業界で使用される CMP シリカベース スラリーの 2 つの主要なタイプです。コロイダルシリカスラリーは、液体媒体(通常は水)に浮遊するシリカ粒子で構成されています。これらの粒子は通常、ナノメートルサイズの範囲にあり、スラリーの研磨効率を高める高い表面積を提供します。コロイダルシリカスラリーは、安定性、均一な粒度分布、および最小限の欠陥で高度な平坦化を実現する能力で知られています。これらは、滑らかで欠陥のない表面を実現することが半導体デバイスの性能にとって重要であるシリコンウェーハの研磨に広く使用されています。一方、ヒュームドシリカスラリーは、四塩化ケイ素の炎加水分解によって生成されるヒュームドシリカから作られています。ヒュームドシリカ粒子は通常、コロイダルシリカ粒子と比較して小さく、表面積が大きくなっています。これにより、より高い除去率とより優れた表面仕上げを実現できるスラリーが得られます。ヒュームドシリカスラリーは、シリコンカーバイド(SiC)ウェーハなどのより硬い材料の研磨など、より高度な材料除去が求められる用途でよく使用されます。どちらのタイプのスラリーにも独自の利点があり、研磨プロセスの特定の要件に基づいて選択されます。コロイダルシリカスラリーとヒュームドシリカスラリーの選択は、研磨する材料、必要な表面仕上げ、半導体製造プロセス内の特定の用途などの要因によって異なります。

シリコンウェーハスラリー、SiCウェーハスラリー、IC CMPスラリー、グローバルCMPシリカベーススラリー市場におけるその他:

グローバルCMPシリカベーススラリー市場は、シリコンウェーハスラリー、SiCウェーハスラリー、IC CMPスラリーなど、さまざまな分野で広く使用されています。シリコンウェーハスラリーは、主に半導体デバイスの基礎基板であるシリコンウェーハの平坦化に使用されます。スラリーは、半導体製造における後続のフォトリソグラフィー手順に不可欠な、滑らかで欠陥のない表面を実現するのに役立ちます。一方、SiCウェーハスラリーは、シリコンカーバイドウェーハの研磨に使用されます。 SiC はシリコンに比べて硬い材料で、そのウェーハは高出力および高周波の電子デバイスに使用されています。SiC ウェーハに使用するスラリーは、これらの高度なアプリケーションの厳しい要件を満たすために、より高い除去率とより優れた表面仕上げが必要です。IC CMP スラリーは、集積回路 (IC) の平坦化に使用されます。スラリーは IC の表面を滑らかにするのに役立ち、さまざまな材料層が均一に平坦であることを保証します。この均一性は、IC のパフォーマンスと信頼性にとって重要です。CMP シリカ ベース スラリーの他の用途には、金属や誘電体など、半導体製造で使用されるさまざまな材料の研磨が含まれます。これらのスラリーは、必要な表面仕上げを実現し、半導体デバイスの性能と信頼性を確保するのに役立ちます。 CMP シリカベーススラリーは、その汎用性と有効性から、半導体製造プロセスに不可欠な要素となっています。

世界の CMP シリカベーススラリー市場の見通し:

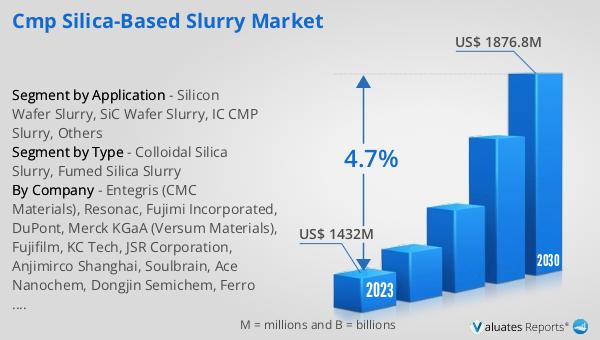
世界の CMP シリカベーススラリー市場は、2023 年に 14 億 3,200 万米ドルと評価され、2024 年から 2030 年の予測期間中に 4.7% の CAGR で成長し、2030 年には 18 億 7,680 万米ドルに達すると予想されています。半導体の世界市場は、2022 年に 5,790 億米ドルと推定され、2029 年には 7,900 億米ドルに達すると予測されており、予測期間中に 6% の CAGR で成長すると予測されています。半導体市場の成長は、CMP シリカ ベースのスラリーの需要を促進すると予想されます。これは、CMP シリカ ベースのスラリーが半導体デバイスの製造プロセスに不可欠であるためです。高度な電子デバイスの需要の増加と技術の進歩により、CMP シリカ ベースのスラリーの市場はさらに拡大すると予想されます。この市場の企業は、スラリーの配合を改善し、性能を向上させるための研究開発に投資し、半導体業界の進化するニーズに対応しています。この市場における継続的な革新と開発は、今後数年間でその成長を促進すると予想されています。


レポートメトリック 詳細
レポート名前 CMPシリカベーススラリー市場
2023年の市場規模 14億3,200万米ドル
2030年の市場規模予測 18億7,680万米ドル
CAGR 4.7%
基準年 2023年
予測年 2024年 - 2030
タイプ別セグメント
  • コロイダルシリカスラリー
  • フュームドシリカスラリー
アプリケーション別セグメント
  • シリコンウェーハスラリー
  • SiCウェーハスラリー
  • IC CMPスラリー
  • その他
地域別生産量
  • 北米
  • ヨーロッパ
  • 中国
  • 日本
  • 韓国
  • 中国 台湾
地域別消費量
  • 北米 (米国、カナダ)
  • ヨーロッパ (ドイツ、フランス、英国、イタリア、ロシア)
  • アジア太平洋 (中国、日本、韓国、台湾)
  • 東南アジア (インド)
  • ラテンアメリカ (メキシコ、ブラジル)
会社別 Entegris (CMC 材料)、 Resonac、Fujimi Incorporated、DuPont、Merck KGaA (Versum Materials)、Fujifilm、KC Tech、JSR Corporation、Anjimirco Shanghai、Soulbrain、Ace Nanochem、Dongjin Semichem、Ferro (UWiZ Technology)、WEC Group、SKC、Shanghai Xinanna Electronic Technology、Hubei Dinglong、Beijing Hangtian Saide
予測単位 百万米ドルの価値
レポートの対象範囲 収益と数量の予測、企業シェア、競合状況、成長要因と傾向

半導体装置用ブロッカープレートの世界市場調査レポート2024

半導体装置向けブロッカープレートの世界市場とは?

半導体装置向けブロッカープレートの世界市場は、半導体製造業界内の専門分野です。ブロッカープレートは、半導体装置でさまざまな製造プロセス中にガスとプラズマの流れを制御および方向付けるために使用される重要なコンポーネントです。これらのプレートは、化学蒸着法 (CVD)、物理蒸着法 (PVD)、エッチングなどのプロセスの精度と効率を確保するために不可欠です。これらのプレートの市場は、民生用電子機器、自動車、産業部門など、さまざまなアプリケーションでの半導体の需要の増加によって推進されています。半導体技術が進歩するにつれて、高品質で信頼性の高いブロッカープレートの必要性がさらに重要になります。市場の特徴は、これらのプレートの性能と耐久性を向上させるために継続的に革新しているいくつかの主要プレーヤーの存在です。半導体製造技術の継続的な進歩と高性能半導体デバイスの需要増加により、ブロッカープレートの世界市場は着実に成長すると予想されています。

半導体装置向けブロッカープレート市場

半導体装置向けブロッカープレート市場における金属ブロッカープレート、セラミックブロッカープレート:

半導体装置で使用されるブロッカープレートは、金属ブロッカープレートとセラミックブロッカープレートに大別できます。プレート。金属ブロッカー プレートは、通常、ステンレス鋼、アルミニウム、その他の金属合金などの材料で作られています。これらのプレートは、耐久性、高い熱伝導性、および過酷な処理環境に耐える能力で知られています。金属ブロッカー プレートは、高い機械的強度と熱安定性が求められる用途でよく使用されます。また、腐食や摩耗に耐えることができるため、高温や強力な化学物質が関わるプロセスでも好まれます。一方、セラミック ブロッカー プレートは、アルミナ、シリコン カーバイド、ジルコニアなどの高度なセラミック材料で作られています。これらの材料は優れた熱絶縁特性と電気絶縁特性を備えているため、温度と電気特性の正確な制御が必要な半導体製造プロセスでの使用に最適です。セラミック ブロッカー プレートは、化学的な攻撃に対しても非常に耐性があり、極端な条件下でも構造的完全性を維持できます。高性能半導体デバイスの製造など、高純度と最小限の汚染が重要な用途でよく使用されます。金属ブロッカー プレートとセラミック ブロッカー プレートはどちらも、半導体製造プロセスの効率と信頼性を確保する上で重要な役割を果たします。金属ブロッカープレートとセラミックブロッカープレートの選択は、温度、化学環境、機械的ストレスなどの要因を含むアプリケーションの特定の要件によって異なります。半導体業界が進化し続けるにつれて、現代の製造プロセスの厳しい要件を満たすことができる高度なブロッカープレートの需要が増加すると予想されます。

半導体装置用ブロッカープレートの世界市場における CVD プロセス、PVD プロセス、エッチングプロセス:

半導体装置用のグローバルブロッカープレートの使用は、化学蒸着 (CVD)、物理蒸着 (PVD)、エッチングなどのさまざまな製造プロセスで重要です。CVD プロセスでは、ブロッカープレートを使用して前駆体ガスの流れを制御し、半導体ウェーハ上に薄膜を均一に堆積させます。プレートは、反応チャンバー内の所望の温度と圧力条件を維持するのに役立ちます。これは、高品質のフィルム堆積を実現するために不可欠です。PVD プロセスでは、ブロッカープレートはスパッタリングガスとプラズマの流れを制御する上で同様の役割を果たします。これらはプラズマをターゲット材料に向ける役に立ち、効率的なスパッタリングと薄膜の均一な堆積を保証します。また、プレートはチャンバー壁やその他のコンポーネントが不要な材料で覆われるのを防ぎ、メンテナンスの必要性を減らし、プロセス効率を向上させます。エッチングプロセスでは、ブロッカープレートを使用してエッチングガスとプラズマの流れを制御し、半導体ウェーハから材料を正確に除去します。プレートは、ウェーハ上で必要なパターンとフィーチャサイズを実現するために不可欠な、必要なエッチング速度と選択性を維持するのに役立ちます。全体として、これらのプロセスでブロッカープレートを使用することは、半導体製造の精度、効率、信頼性を確保するために不可欠です。

半導体装置向けブロッカープレートの世界市場の見通し:

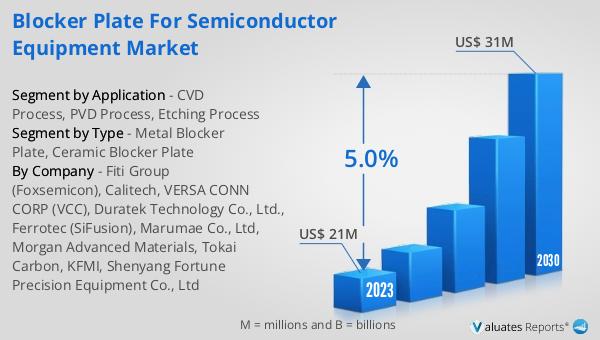
半導体装置向けブロッカープレートの世界市場は、2023年に2,100万米ドルと評価され、2030年には3,100万米ドルに達すると予想されており、2024~2030年の予測期間中に5.0%のCAGRで成長すると予想されています。 SEMIによると、半導体製造装置の全世界の売上高は、2021年の1026億ドルから5%増加し、2022年には過去最高の1076億ドルに達した。中国は、前年比で投資ペースが5%減速したにもかかわらず、2022年も3年連続で最大の半導体装置市場であり、売上高は283億ドルとなった。


レポート メトリック 詳細
レポート名 半導体装置市場向けブロッカー プレート
2023 年の市場規模 2,100 万米ドル
2030 年の市場規模予測 3,100 万米ドル
CAGR 5.0%
基準年 2023
予測年 2024 - 2030
タイプ別セグメント
  • 金属ブロッカープレート
  • セラミックブロッカープレート
アプリケーション別セグメント
  • CVDプロセス
  • PVDプロセス
  • エッチングプロセス
地域別生産量
  • 北米
  • ヨーロッパ
  • 中国
  • 日本
  • 韓国
地域別消費量
  • 北米(米国、カナダ)
  • ヨーロッパ(ドイツ、フランス、英国、イタリア、ロシア)
  • アジア太平洋(中国、日本、韓国、台湾)
  • 東南アジア(インド)
  • ラテンアメリカ(メキシコ、ブラジル)
会社別 Fiti Group (Foxsemicon)、Calitech、VERSA CONN CORP (VCC)、Duratek Technology Co., Ltd.、Ferrotec (SiFusion)、Marumae Co., Ltd、Morgan Advanced Materials、Tokai Carbon、KFMI、Shenyang Fortune Precision Equipment Co., Ltd
予測単位 百万米ドル単位
レポートの対象範囲 収益と数量の予測、企業シェア、競合状況、成長要因と傾向

世界のCVDシャワープレート市場調査レポート2024

世界の CVD シャワー プレート市場とは?

世界の CVD シャワー プレート市場は、半導体製造業界内の専門分野です。CVD (化学気相成長法) は、通常真空下で高純度、高性能の固体材料を製造するために使用されるプロセスです。シャワー プレートは CVD システムの重要なコンポーネントであり、前駆体ガスを基板上に均等に分配して薄膜の均一な堆積を確保する役割を果たします。これらのプレートは、コンピューター、スマートフォン、その他のさまざまなデジタル デバイスなど、現代の電子機器のバックボーンである半導体の製造に不可欠です。CVD シャワー プレートの市場は、正確で効率的な製造プロセスを必要とする高度な半導体デバイスの需要の増加によって推進されています。テクノロジーが進化し続けるにつれて、高品質の CVD シャワープレートの需要が高まると予想されており、この市場は半導体サプライチェーンの重要な部分になります。

CVD シャワープレート市場

アルミニウム CVD シャワー プレート、世界の CVD シャワー プレート市場におけるその他:

アルミニウム CVD シャワー プレートは、世界の CVD シャワー プレート市場における重要なセグメントです。これらのプレートは、優れた熱伝導性、軽量性、耐腐食性で好まれており、高温 CVD プロセスに最適です。アルミニウム CVD シャワー プレートは、高品質の半導体ウェーハの製造に不可欠な堆積プロセス中の均一なガス分布を確保するために半導体業界で広く使用されています。CVD シャワー プレートにアルミニウムを使用すると、堆積プロセスを正確に制御できるため、最終的な半導体製品のパフォーマンスと信頼性が向上します。CVD シャワー プレートに使用されるその他の材料には、シリコン カーバイド、石英、グラファイトなどがあります。シリコン カーバイド シャワー プレートは、高い熱伝導性と耐熱衝撃性で知られており、高温の用途に適しています。一方、石英シャワー プレートは、汚染のない環境を必要とするプロセスに不可欠な純度と耐薬品性が高く評価されています。グラファイト シャワー プレートは、高い熱安定性と電気伝導性が求められる用途で使用されます。これらの材料はそれぞれ独自の利点があり、特定の CVD プロセスと用途に適しています。CVD シャワー プレートの材料の選択は、CVD プロセスの種類、動作温度、製造される半導体デバイスの特定の要件など、さまざまな要因によって異なります。世界の CVD シャワー プレート市場は、継続的な革新と開発が特徴で、メーカーは常に製品の性能と信頼性の向上に努めています。これにより、CVD プロセスの効率と有効性を高める高度な材料と設計が導入されました。高度な半導体デバイスの需要が高まり続けるにつれて、現代の半導体製造の厳しい要件を満たすことができる高品質で信頼性の高いコンポーネントの必要性に牽引され、CVD シャワー プレートの市場は拡大すると予想されます。

世界の CVD シャワー プレート市場における 300mm CVD シャワー プレート、200mm CVD シャワー プレート:

半導体業界での CVD シャワー プレートの使用は、プレートのサイズに基づいて分類され、300mm と 200mm が最も一般的です。300mm CVD シャワー プレートは、主に大型半導体ウェーハの製造に使用され、ウェーハあたりに生産できるチップの数が多いため、大量生産に適しています。これらの大型プレートは、精度と均一性が重要となる高度な半導体製造プロセスに不可欠です。300mm CVD シャワー プレートを使用すると、最終的な半導体製品の歩留まりと性能が向上します。一方、200mm CVD シャワー プレートは小型のウェーハに使用され、通常は特殊な半導体デバイスの製造や、より小さなバッチ サイズが求められるアプリケーションに使用されます。サイズが小さいにもかかわらず、200mm CVD シャワー プレートは、前駆体ガスの均一な分配と薄膜の一貫した堆積を確保する上で重要な役割を果たします。300mm と 200mm の CVD シャワー プレートはどちらも半導体業界に不可欠であり、さまざまな製造ニーズと要件に応えます。300mm プレートと 200mm プレートのどちらを選択するかは、製造する半導体デバイスの種類、生産量、製造プロセスの特定の要件など、さまざまな要因によって異なります。半導体メーカーは、現代の半導体製造の厳しい要件を満たす高品質で信頼性の高いコンポーネントを求め続けているため、世界の CVD シャワー プレート市場は、300 mm プレートと 200 mm プレートの両方に対する需要の増加によって牽引されています。技術が進歩し続けるにつれて、正確で効率的なCVDシャワープレートの必要性が高まり、半導体サプライチェーンの重要な部分になると予想されています。

世界のCVDシャワープレート市場の見通し:

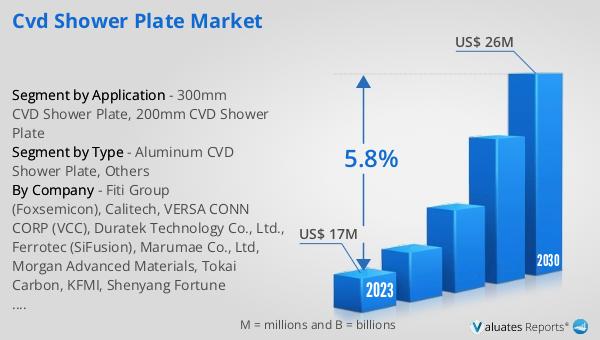
世界のCVDシャワープレート市場は2023年に1,700万ドルと評価され、2030年までに2,600万ドルに達すると予測されており、2024年から2030年の予測期間中の年平均成長率(CAGR)は5.8%です。SEMIによると、半導体製造装置の世界の売上高は、2021年の1,026億ドルから2022年には5%増加し、過去最高の1,076億ドルに達しました。中国は、前年比で投資ペースが5%減速したにもかかわらず、3年連続で2022年の半導体装置の最大市場であり、売上高は 283 億ドル。半導体装置市場におけるこの成長は、高品質の半導体装置の製造に不可欠な CVD シャワー プレートなどの高度な製造技術とコンポーネントに対する需要の増加を浮き彫りにしています。半導体業界における継続的な革新と開発により、メーカーが製品の性能と信頼性の向上を求めているため、CVD シャワー プレートの需要が高まると予想されます。


レポート メトリック 詳細
レポート名 CVD シャワー プレート市場
2023 年の市場規模 1,700 万米ドル
2030 年の市場規模予測 2,600 万米ドル
CAGR 5.8%
基準年 2023
予測年 2024 年 - 2030
タイプ別セグメント
  • アルミニウム CVD シャワー プレート
  • その他
アプリケーション別セグメント
  • 300mm CVD シャワー プレート
  • 200mm CVD シャワー プレート
地域別生産
  • 北米
  • ヨーロッパ
  • 中国
  • 日本
  • 中国 台湾
地域別消費量
  • 北米 (米国、カナダ)
  • 欧州 (ドイツ、フランス、英国、イタリア、ロシア)
  • アジア太平洋 (中国、日本、韓国、台湾)
  • 東南アジア (インド)
  • ラテンアメリカ (メキシコ、ブラジル)
企業別 Fiti Group (Foxsemicon)、Calitech、VERSA CONN CORP (VCC)、Duratek Technology Co., Ltd.、 Ferrotec (SiFusion)、丸前株式会社、Morgan Advanced Materials、東海カーボン、KFMI、瀋陽フォーチュン精密機器株式会社
予測単位 百万米ドルの価値
レポートの対象範囲 収益と数量の予測、企業シェア、競合状況、成長要因と傾向

半導体装置用セラミックサセプタ市場調査レポート2024

半導体装置向けセラミックサセプターの世界市場とは?

半導体装置向けセラミックサセプターの世界市場は、半導体業界内の専門分野であり、セラミックサセプターの生産と利用に焦点を当てています。これらのサセプターは、半導体製造装置、特に正確な温度制御と均一な加熱を必要とするプロセスで使用される重要なコンポーネントです。セラミックサセプターは通常、炭化ケイ素 (SiC)、シリコン (Si)、グラファイトなどの材料で作られており、パフォーマンスを向上させるために他の材料でコーティングされることがよくあります。これらのサセプターは、基板上に半導体材料の薄い層を堆積させるエピタキシャル成長や、高品質の半導体ウェーハの製造に不可欠な単結晶成長などのプロセスで重要な役割を果たします。セラミックサセプターの市場は、最終製品の品質とパフォーマンスを確保するために高度に制御された製造環境を必要とする高度な半導体デバイスの需要の高まりによって推進されています。半導体産業が進化し続けるにつれて、より効率的で信頼性の高いサセプターの必要性が高まることが予想され、この市場はメーカーと研究者の両方にとって重要な焦点領域となります。

半導体装置市場向けセラミックサセプター

世界の半導体装置向けセラミックサセプタ市場におけるグラファイトサセプタ(SiCコーティング、TaCコーティング)、シリコンカーバイド(SiC)サセプタ、シリコン(Si)サセプタ:

グラファイトサセプタは、多くの場合、シリコンカーバイド(SiC)またはタンタルカーバイド(TaC)でコーティングされており、優れた熱伝導性と高温での安定性のため、半導体業界で広く使用されています。 SiCコーティンググラファイトサセプタは、極端な温度や腐食環境に耐える能力が特に高く評価されており、化学蒸着(CVD)や物理蒸着(PVD)などのプロセスに最適です。 TaCコーティンググラファイトサセプタは同様の利点を提供しますが、特定の半導体製造プロセスで重要な化学的攻撃に対する耐性が強化されています。 一方、シリコンカーバイド(SiC)サセプタは、高い熱伝導性、低い熱膨張、優れた機械的強度で知られています。これらの特性により、SiC サセプターは高温アプリケーションや精密な熱管理を必要とするプロセスに適しています。シリコン (Si) サセプターは半導体業界でも使用され、特にシリコンのエピタキシャル成長を伴うプロセスで使用されています。Si サセプターは安定した均一な加熱環境を提供します。これは高品質のシリコン ウェーハの製造に不可欠です。サセプターの材料の選択は、温度、化学環境、必要な材料特性など、半導体製造プロセスの特定の要件によって異なります。各タイプのサセプターには独自の利点があり、半導体製造の厳しい要求を満たす能力に基づいて選択されます。半導体産業が進歩し続ける中、サセプターの開発と最適化は、研究とイノベーションの重要な分野であり続けるでしょう。

世界の半導体装置向けセラミックサセプター市場におけるSiCエピタキシーと単結晶成長、Si(シリコン)エピタキシャル成長処理:

SiCエピタキシーと単結晶成長の文脈では、セラミックサセプターは最終的な半導体製品の品質と一貫性を確保する上で重要な役割を果たします。SiCエピタキシーでは、基板上に炭化ケイ素の薄層を堆積します。これは、高出力および高周波電子デバイスの製造における重要なステップです。セラミックサセプター、特にSiCまたはSiCコーティンググラファイトで作られたサセプターは、このプロセスに必要な熱安定性と均一な加熱を提供します。均一な加熱により、エピタキシャル層が均一に堆積され、高品質の結晶構造が得られます。同様に、欠陥の少ない半導体ウェーハの製造に不可欠な単結晶成長では、安定した制御された熱環境を維持するためにセラミック サセプターが使用されます。このプロセスでは高温と正確な熱勾配が使用されることが多く、セラミック サセプターはこれらを効果的に管理できます。Si エピタキシャル成長プロセスでは、シリコン基板との互換性と均一な加熱環境を提供できることから、シリコン サセプターがよく使用されます。この均一性は、エピタキシャル層の望ましい厚さと品質を実現するために不可欠です。全体として、これらのプロセスにおけるセラミックサセプターの使用は、半導体デバイスの性能と信頼性を確保するために不可欠であり、半導体製造業界では欠かせないコンポーネントとなっています。

半導体装置向けセラミックサセプターの世界市場の見通し:

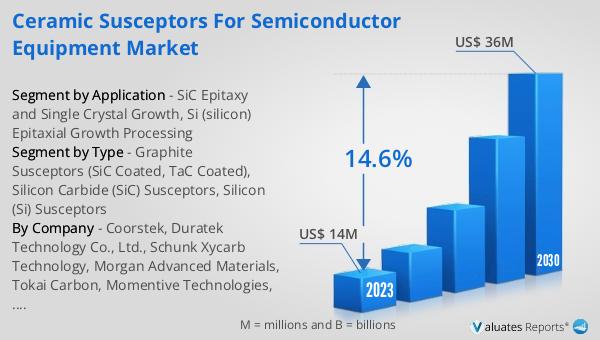
半導体装置向けセラミックサセプターの世界市場は、2023年に1,400万米ドルと評価され、2030年までに3,600万米ドルに達すると予想されており、2024~2030年の予測期間中に14.6%のCAGRで成長すると見込まれています。 SEMIによると、半導体製造装置の世界の売上高は、2021年の1026億ドルから5%増加し、2022年には過去最高の1076億ドルに達する見込みです。中国は、前年比で投資ペースが5%減速したにもかかわらず、2022年も3年連続で最大の半導体装置市場であり、売上高は283億ドルに上りました。半導体装置市場のこの成長は、高品質の半導体デバイスの製造に不可欠なセラミックサセプターなどの高度な製造技術に対する需要の高まりを強調しています。特に中国などの主要市場における半導体製造インフラへの継続的な投資は、業界の成長と革新を支えるセラミックサセプターの重要性を浮き彫りにしています。半導体産業が拡大を続ける中、効率的で信頼性の高いサセプターの需要が高まり、この特殊な市場セグメントのさらなる進歩が促進されると予想されます。


レポート メトリック 詳細
レポート名 半導体装置向けセラミックサセプター市場
2023 年の市場規模 1,400 万米ドル
2030 年の市場規模予測 3,600 万米ドル
CAGR 14.6%
基準年 2023 年
予測年 2024 - 2030
タイプ別セグメント
  • グラファイトサセプター(SiCコーティング、TaCコーティング)
  • シリコンカーバイド(SiC)サセプター
  • シリコン(Si)サセプター
アプリケーション別セグメント
  • SiCエピタキシーおよび単結晶成長
  • Si(シリコン)エピタキシャル成長プロセス
地域別生産量
  • 北米
  • ヨーロッパ
  • 中国
  • 日本
地域別消費量
  • 北米 (米国、カナダ)
  • ヨーロッパ (ドイツ、フランス、英国、イタリア、ロシア)
  • アジア太平洋 (中国、日本、韓国、台湾)
  • 東南アジア (インド)
  • ラテンアメリカ (メキシコ、ブラジル)
会社別 Coorstek、Duratek Technology Co., Ltd.、Schunk Xycarb Technology、Morgan Advanced Materials、Tokai Carbon、Momentive Technologies、TOYO TANSO、SGL Carbon、Ningbo HIPER Technologies、Hunan Xingsheng、LIUFANG TECH、Shenzhen Zhicheng Semiconductor Materials
予測単位 百万米ドル単位
レポートの対象範囲 収益と数量の予測、企業シェア、競合状況、成長要因と傾向

半導体装置用セラミックチャンバーコンポーネントの世界市場調査レポート2024

半導体装置向けセラミックチャンバー部品の世界市場とは?

半導体装置向けセラミックチャンバー部品の世界市場とは、半導体製造装置で使用される特殊なセラミック部品を製造する業界を指します。これらの部品は、現代の電子機器の構成要素である半導体の製造に不可欠です。市場には、アルミナ、炭化ケイ素、窒化アルミニウムなど、半導体装置の性能と信頼性を高める独自の特性を備えたさまざまなセラミック材料が含まれています。これらのセラミック部品は、半導体製造に不可欠なステップである堆積、エッチング、リソグラフィーなどのさまざまなプロセスで使用されます。これらの部品の需要は、高精度で耐久性のある材料を必要とする半導体デバイスの複雑さと小型化の増大によって推進されています。半導体産業が成長を続ける中、技術の進歩とより効率的な製造プロセスの必要性により、セラミックチャンバーコンポーネントの市場は拡大すると予想されています。

半導体装置市場向けセラミックチャンバーコンポーネント

アルミナチャンバーコンポーネント、シリコンカーバイド(SiC)チャンバーコンポーネント、窒化アルミニウム(AlN)チャンバーコンポーネント、その他、半導体装置向けセラミックチャンバーコンポーネントの世界市場:

アルミナチャンバーコンポーネントは、優れた熱絶縁性と電気絶縁性のため、半導体業界で広く使用されています。アルミナ、または酸化アルミニウムは、高温や過酷な化学環境に耐えられる堅牢な材料であるため、半導体装置での使用に最適です。シリコンカーバイド(SiC)チャンバーコンポーネントは、並外れた硬度と熱伝導性で知られています。SiCは、高い熱安定性と耐摩耗性および耐腐食性が求められる用途で使用されます。そのため、高温や強力な化学物質が関わるプロセスに適しています。アルミニウム窒化物(AlN)チャンバーコンポーネントは、高い熱伝導性と電気絶縁性を備えているため、効率的な熱放散が必要な用途に最適です。AlNは、パフォーマンスと信頼性を維持するために急速な熱除去が必要な高出力電子機器やシステムでよく使用されます。半導体装置に使用されるその他のセラミック材料には、ジルコニアや窒化ケイ素などがあり、それぞれが製造プロセスの特定のニーズに応える独自の特性を備えています。たとえば、ジルコニアは破壊靭性が高く、熱衝撃に強いことで知られており、急激な温度変化を伴う用途に適しています。一方、窒化ケイ素は強度と熱安定性が高く、高ストレス環境での使用に最適です。これらのさまざまなセラミック材料は、半導体製造プロセスの特定の要件に基づいて選択され、機器の最適なパフォーマンスと寿命を保証します。

半導体装置向けセラミックチャンバーコンポーネントの世界市場における堆積(CVD、PVD、AlD)、エッチング装置、電子ビームおよびリソグラフィー、インプラント、その他:

半導体装置向けセラミックチャンバーコンポーネントの世界市場の使用は、半導体製造のいくつかの重要な領域にわたります。化学蒸着法 (CVD)、物理蒸着法 (PVD)、原子層堆積法 (ALD) などの堆積プロセスでは、半導体ウェーハ上に薄膜を作成するためにセラミック部品が不可欠です。これらのプロセスでは、高温や腐食環境に耐えられる材料が必要であり、セラミックは理想的な選択肢です。エッチング装置では、ウェーハ表面から材料を正確に除去するためにセラミック部品が使用されます。セラミックの高い耐久性と化学攻撃に対する耐性により、エッチング プロセスは正確で一貫性のあるものになります。半導体ウェーハのパターン化に使用される電子ビームおよびリソグラフィー プロセスでも、高精度と安定性のためにセラミック部品が使用されています。これらのプロセスでは、強力な電子ビームや紫外線の下で特性を維持できる材料が必要です。ウェーハにイオンを注入して電気的特性を変える注入プロセスでは、イオン注入の正確性と一貫性を確保するためにセラミック部品が使用されます。半導体装置におけるセラミック部品のその他の用途には、洗浄およびメンテナンス プロセスでの使用があり、摩耗や腐食に対する耐性により装置の寿命と信頼性が確保されます。全体として、これらのさまざまなプロセスでセラミックチャンバーコンポーネントを使用することは、現代の電子機器に不可欠な半導体の効率的で信頼性の高い製造に不可欠です。

半導体装置向けセラミックチャンバーコンポーネントの世界市場の見通し:

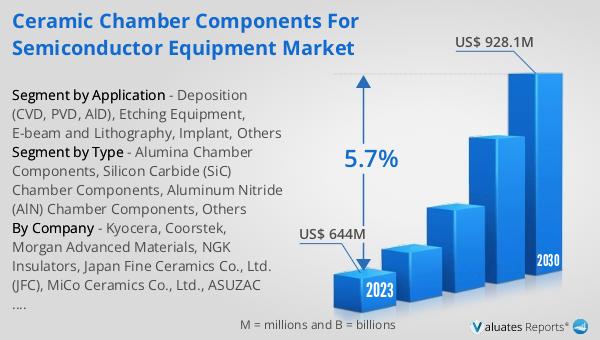
半導体装置向けセラミックチャンバーコンポーネントの世界市場は、2023年に6億4,400万米ドルと評価され、2030年には9億2,810万米ドルに達すると予想されており、2024~2030年の予測期間中に5.7%のCAGRで成長します。 SEMIによると、半導体製造装置の全世界の売上高は、2021年の1026億ドルから5%増加し、2022年には過去最高の1076億ドルに達した。中国は、前年比で投資ペースが5%減速したにもかかわらず、2022年も3年連続で最大の半導体装置市場であり、売上高は283億ドルとなった。


レポート メトリック 詳細
レポート名 半導体装置市場向けセラミック チャンバー コンポーネント
2023 年の市場規模 6 億 4,400 万米ドル
2030 年の市場規模予測 9 億 2,810 万米ドル
CAGR 5.7%
基準年 2023
予測年 2024 - 2030
タイプ別セグメント
  • アルミナチャンバーコンポーネント
  • シリコンカーバイド(SiC)チャンバーコンポーネント
  • 窒化アルミニウム(AlN)チャンバーコンポーネント
  • その他
タイプ別セグメントアプリケーション
  • 蒸着(CVD、PVD、AlD)
  • エッチング装置
  • 電子ビームおよびリソグラフィー
  • インプラント
  • その他
地域別
  • 北米(米国、カナダ)
  • ヨーロッパ(ドイツ、フランス、英国、イタリア、ロシア)その他のヨーロッパ
  • 北欧諸国
  • アジア太平洋(中国、日本、韓国)
  • 東南アジア(インド、オーストラリア)
  • その他のアジア
  • ラテンアメリカ (メキシコ、ブラジル)
  • その他のラテンアメリカ
  • 中東 &アフリカ(トルコ、サウジアラビア、UAE、その他の中東アフリカ)
企業別 京セラ、クアーステック、モルガン・アドバンスト・マテリアルズ、日本ガイシ、日本ファインセラミックス株式会社(JFC)、MiCo Ceramics Co., Ltd.、ASUZAC Fine Ceramics、BoBoo、Ceramtec、KCM Technology、Ortech Advanced Ceramics、3M、Micro Ceramics、Calitech、Xiamen Innovacera Advanced Materials、Suzhou KemaTek, Inc.、St.Cera Co., Ltd、Shanghai Companion、Sanzer(Shanghai)New Materials Technology
予測単位 金額(百万米ドル)
レポートの対象範囲 収益と数量の予測、企業シェア、競合状況、成長要因と傾向

グローバルダブルヘッドグルテンアナライザー市場調査報告書2025

世界のダブルヘッドグルテンアナライザー市場とは? 世界のダブルヘッドグルテンアナライザー市場は、広範な分析機器業界の中でも専門分野であり、様々な物質中のグルテン含有量を測定するために設計された装置に焦点を当てています。グルテンアナライザーは、食品...